05 maio, 2006

Finanças Públicas - ICMS/SP - 2006


Resposta: E
Comentário:

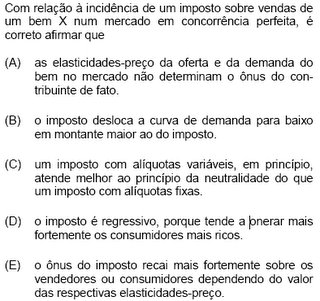
A. O ônus do contribuinte de fato é função do montante do tributo e das elasticidades-preço da oferta e da demana do bem no mercado.

B. O imposto incidente sobre o produtor importa em um deslocamento da curva de oferta para cima em montante igual ao do imposto.

C. Um imposto com alíquotas fixas atende melhor ao princípio da neutralidade, pois não interfere nos preços relativos.

D. O imposto regressivo onera mais fortemente (proporcionalmente) os consumidores de renda mais baixa, ainda que, em valor absoluto, o valor pago pelos consumidores mais ricos seja maior.

E. Conforme foi mencionado anteriormente, o ônus do imposto recai mais fortemente sobre os vendedores ou consumidores, segundo as elasticidades-preço da oferta e da demanda do bem.


Resposta: A
Comentário:

1° Estágio: Valor Agregado Acumulado: 100

2° Estágio: Valor Agregado Acumulado: 200

3° Estágio: Valor Agregado Acumulado: 400

4° Estágio: Valor Agregado Acumulado: 800.

Como o imposto é não cumulativo e cobrado por fora, basta aplicar a alíquota de 20% sobre o valor de R$ 800,00, totalizando R$ 160,00.


Resposta: D

Comentário: A elasticidade-renda da arrecadação tem relação com a progressividade, proporcionalidade ou regressividade do imposto.
Se o tributo é progressivo, para uma dada percentagem de aumento da renda, tenderá a haver um aumento percentualmente superior da arrecadação, ou seja, a elasticidade-renda da arrecadação será superior a 1.

04 maio, 2006

Direito Civil - Parte Geral - ICMS/SP - 2006

1. (ICMS/SP – 2006) A contagem do prazo para entrada em vigor das leis que estabeleçam período de vacância far-se-á com a:

(A) inclusão da data da publicação e do último dia do prazo, entrando em vigor no dia subseqüente à sua consumação integral.
(B) exclusão da data da publicação e do último dia do prazo, entrando em vigor no dia subseqüente à sua consumação integral.
(C) inclusão da data da publicação e a exclusão do último dia do prazo, entrando em vigor no dia subseqüente à sua consumação integral.
(D) inclusão da data da publicação e a exclusão do último dia do prazo, entrando em vigor no mesmo dia de sua consumação integral.
(E) exclusão da data da publicação e a inclusão do último dia do prazo, entrando em vigor no dia subseqüente à sua consumação integral.

Resposta: A. A contagem do prazo indicada na questão encontra-se disciplinada no artigo 8º, § 1º, da Lei Complementar 107/2001.

2. (ICMS/SP – 2006) Considere as afirmações abaixo sobre as pessoas jurídicas.
I. Têm personalidade jurídica pública as autarquias, as empresas públicas e as sociedades de economia mista.
II. Constituída uma fundação por negócio entre vivos, se o instituidor não lhe transferir a propriedade dos bens dotados, serão registrados em nome da fundação por mandado judicial.
III. Constituem-se as associações pela união de pessoas físicas ou jurídicas, que se organizam para fins não-econômicos.
IV. Dissolvida a pessoa jurídica, promover-se-á o cancelamento de sua inscrição no registro onde estiver inscrita.
V. Salvo disposição contrária do estatuto, a qualidade de associado é transmitida aos seus herdeiros, no momento da abertura da sucessão.
Está correto o que se afirma APENAS em

(A) I e II.
(B) I e III.
(C) II e III.
(D) II e IV.
(E) IV e V.

Resposta: C.
Comentam-se, abaixo, os motivos que invalidam as questões I, IV e V:
I – as empresas pública são pessoas jurídicas de direito privado, criadas por lei específica.
IV – Nos termos do art. 51, § 1º do C.C, não se procede ao cancelamento da inscrição, mas sim à averbação da dissolução junto ao registro da pessoa jurídica.
V – À luz do art. 56 do CC, a condição de associado é intransmissível, salvo disposição em contrária no estatuto.

3. (ICMS/SP – 2006) Tendo a pessoa jurídica diversos estabelecimentos em lugares diferentes,
(A) seu domicílio será considerado somente o lugar onde funcionar a respectiva diretoria.
(B) considerar-se-á seu domicílio, apenas, a Capital Federal.
(C) não possui domicílio.
(D) seu domicílio será considerado, apenas, o lugar onde funcionar o principal estabelecimento.
(E) cada um deles será considerado domicílio para os atos nele praticados.

Resposta: E.
Vide art. 75, § 1º, do C.C.

03 maio, 2006

Controle Externo - TCM/SP - Exercícios 01

Tema I - Normas Constitucionais sobre Controle Externo

1. Assinale V ou F nas afirmações que seguem:

( ) Os Tribunais de Contas, por serem órgãos auxiliares do Poder Legislativo, subordinam-se às diretrizes fixadas por este Poder no exercício da fiscalização contábil, operacional, patrimonial, financeira e orçamentária da Administração Pública. Logo, não se pode falar em competências próprias e privativas destas Cortes de Contas.


Comentário: Afirmação Falsa. Os Tribunais de Contas exercem auxílio ao Parlamento, exercendo competências próprias e privativas, independentes da atuação da Casa Legislativa. Como exemplos destas competências, podemos citar o julgamento das contas e a função sancionatória. Dentre as formas de auxílio previstas na CF/88, podemos citar: a emissão de parecer prévio sobre as contas do governo e a requisição de auditorias e inspeções em unidades administrativas.

( ) O controle exercído pelos Tribunais de Contas sobre os Municípios abordará os aspectos da legalidade, legitimidade, economicidade e da conveniência e oportunidade.


Comentário: Afirmação falsa. Segundo a CF/88, o controle exercido pelos Tribunais de Contas só aborda os aspectos de legalidade, legitimidade e economicidade.

( ) O parecer prévio emitido pelo Tribunal de Contas sobre as contas que o Prefeito anualmente deverá prestar poderá ser derrubado pela Câmara Municipal, mediante o voto de 3/5 dos seus membros.

Comentário: Afirmação Falsa. Segundo o art. 31, § 2º - O parecer prévio, emitido pelo órgão competente sobre as contas que o Prefeito deve anualmente prestar, só deixará de prevalecer por decisão de dois terços dos membros da Câmara Municipal.

( ) Segundo a CF/88, o Tribunal de Contas poderá apreciar questionamentos dos contribuintes sobre a legitimidade das contas do município, as quais deverão ficar à disposição dos contribuintes para exame, anualmente, pelo prazo mínimo fixado em lei.

Comentário: Afirmação Falsa. O art. 31, § 3º, da CF/88 dispõe apenas que "As contas dos Municípios ficarão, durante sessenta dias, anualmente, à disposição de qualquer contribuinte, para exame e apreciação, o qual poderá questionar-lhes a legitimidade, nos termos da lei".
Vide Art. 47, §2°, da LOMSP - As contas do Município ficarão disponíveis, inclusive por meios eletrônicos, durante todo o exercício, na Câmara Municipal e no órgão técnico responsável pela sua elaboração, para consulta e apreciação pelos cidadãos e instituições da sociedade, os quais poderão questionar-lhe a legitimidade, nos termos da lei.

( ) A vedação à criação de Tribunais de Contas Municipais a que se refere o art. 31, §4°, da CF/88 não abrange a criação de Cortes de Contas Estaduais destinadas exclusivamente à apreciação das contas dos municípios do Estado.

Comentário: Afirmação Verdadeira. Segundo entendimento do Supremo Tribunal Federal na Ação Direta de Inconstitucionalidade n° 687, é possível a criação, pelo Estado, de Tribunais ou Conselhos de Contas para fiscalizar e apreciar as contas dos municípios do Estado.

"Municípios e Tribunais de Contas. A Constituição da República impede que os Municípios criem os seus próprios Tribunais, Conselhos ou órgãos de contas municipais (CF, art. 31, § 4º), mas permite que os Estados-Membros, mediante autônoma deliberação, instituam órgão estadual denominado Conselho ou Tribunal de Contas dos Municípios (RTJ 135/457, Rel. Min. Octavio Gallotti — ADI 445/DF, Rel. Min. Néri da Silveira), incumbido de auxiliar as Câmaras Municipais no exercício de seu poder de controle externo (CF, art. 31, § 1º). Esses Conselhos ou Tribunais de Contas dos Municípios — embora qualificados como órgãos estaduais (CF, art. 31, § 1º) — atuam, onde tenham sido instituídos, como órgãos auxiliares e de cooperação técnica das Câmaras de Vereadores. A prestação de contas desses Tribunais de Contas dos Municípios, que são órgãos estaduais (CF, art. 31, § 1º), há de se fazer, por isso mesmo, perante o Tribunal de Contas do próprio Estado, e não perante a Assembléia Legislativa do Estado-Membro. Prevalência, na espécie, da competência genérica do Tribunal de Contas do Estado (CF, art. 71, II, c/c o art. 75)." (ADI 687, Rel. Min. Celso de Mello, DJ 10/02/06)

( ) Para os fins da Lei de Responsabilidade Fiscal, o TCM/SP integra o Poder Legislativo Municipal.

Comentário: Afirmação Verdadeira. Nos termos do art. 1°, §3°, inciso I, alínea "a", da Lei de Responsabilidade Fiscal, para os fins da aplicação desta Lei, os Tribunais de Contas estão enquadrados no Poder Legislativo.

"Art. 1o
§ 3o Nas referências:
I - à União, aos Estados, ao Distrito Federal e aos Municípios, estão compreendidos:
a) o Poder Executivo, o Poder Legislativo, neste abrangidos os Tribunais de Contas, o Poder Judiciário e o Ministério Público";

Deve-se ressaltar que, nos termos do art. 44, da CF/88, o Poder Legislativo é constituído pelo Congresso Nacional, que, por sua vez, compõe-se do Senado Federal e da Câmara dos Deputados.
Também não é possível enquadrar o Tribunal de Contas no Poder Judiciário, pois, nos termos do art. 92, da CF/88:

"São órgãos do Poder Judiciário:
I - o Supremo Tribunal Federal;
I-A o Conselho Nacional de Justiça;
(Incluído pela Emenda Constitucional nº 45, de 2004)
II - o Superior Tribunal de Justiça;
III - os Tribunais Regionais Federais e Juízes Federais;
IV - os Tribunais e Juízes do Trabalho;
V - os Tribunais e Juízes Eleitorais;
VI - os Tribunais e Juízes Militares;
VII - os Tribunais e Juízes dos Estados e do Distrito Federal e Territórios".

Por fim, não se pode enquadrá-lo como órgão integrante do Poder Executivo, consoante dispõe o art. 76, da CF/88, este é exercido pelo Presidente da República auxiliado pelos Ministros de Estado.
Logo, a melhor doutrina considera que o Tribunal de Contas é órgão autônomo e constitucional que não se enquadra "stricto sensu" em nenhum dos Poderes da República, somente integrando-se ao Poder Legislativo para fins de aplicação da Lei de Responsabilidade Fiscal.

( ) O Sistema de Controle Interno do Poder Executivo Municipal deverá exercer, dentre outras competências, o apoio ao controle externo, nos termos do art. 74, IV, da CF/88.

Comentário: Afirmação Verdadeira.

2. Acerca da Fiscalização exercida pelos Tribunais de Contas, assinale V ou F nas afirmações que seguem:

( ) A fiscalização contábil das entidades da Administração Pública envolve a verificação dos procedimentos adotados para a realização da receita e da despesa públicas.

Comentário: Afirmação Falsa. A fiscalização contábil compreende a análise da regularidade dos registros contábeis, dos demonstrativos e balanços.


( ) A fiscalização patrimonial corresponde ao controle de resultados da gestão pública, os quais podem ser expressos em termos da variação no patrimônio líquido do órgão ou entidade pública.

Comentário: Afirmação falsa. A fiscalização operacional engloba o controle dos resultados da gestão pública, avaliados sob os aspectos da eficácia, economicidade, eficiência e efetividade.

( ) As competências dos Tribunais de Contas restringem-se à função fiscalizatória.

Comentário: Afirmação falsa. São várias as competências atribuídas pela CF/88 aos Tribunais de Contas. Tais competências são englobadas em funções: função consultiva, função judicante, função sancionatória, função fiscalizatória, função informativa e função corretiva.

( ) A fiscalização orçamentária compreende a verificação do cumprimento das normas de natureza orçamentária, tais como, o PPA, a LDO, e a LOA.

Comentário: Afirmação verdadeira.

( ) A fiscalização operacional abrange a avaliação da eficiência, eficácia, economicidade e efetividade da gestão dos recursos públicos.


Comentário: Afirmação verdadeira.

( ) Sendo auxiliar do Congresso Nacional, o TCU só exerce a fiscalização nas unidades administrativas dos Poderes, sob provocação da Câmara dos Deputados, do Senado Federal ou de qualquer uma de suas Comissões.

Comentário. Afirmação Falsa. O TCU pode, por iniciativa própria, realizar auditorias e inspeções nas unidades administrativas dos Poderes, consoante dispõe o art. 71, IV, da CF/88:

"(...) realizar, por iniciativa própria, da Câmara dos Deputados, do Senado Federal, de Comissão técnica ou de inquérito, inspeções e auditorias de natureza contábil, financeira, orçamentária, operacional e patrimonial, nas unidades administrativas dos Poderes Legislativo, Executivo e Judiciário, e demais entidades referidas no inciso II"

( ) Somente as Comissões Permanentes do Congresso Nacional podem solicitar informações ou a realização de auditorias e inspeções ao TCU, não sendo tal prerrogativa extensível aos Deputados e Senadores individualmente.


Comentário: Afirmação Falsa. As Comissões de Inquérito também poderão solicitar informações ao TCU, bem como requisitar a realização de inspeções e auditorias, consoante o art. 71, IV, da CF/88. No tocante ao TCM/SP, a iniciativa das fiscalizações cabe também ao eleitorado, nos termos do art. 48, IV, da LOMSP:

"realizar, nas unidades administrativas dos Poderes Legislativo e Executivo e nas demais entidades referidas no inciso II, inspeções e auditorias de natureza contábil, financeira, orçamentária, operacional e patrimonial, por iniciativa própria e, ainda, quando forem solicitadas:
a) pela Câmara Municipal, por qualquer de suas Comissões;
b) por cidadãos que subscreverem requerimento de pelo menos 1% (um por cento) do eleitorado do Município".

( ) Auditoria é a modalidade de fiscalização adotada para suprir lacunas ou sanear dúvidas em processos submetidos à apreciação do Tribunal de Contas.


Comentário: Afirmação falsa. A inspeção é a modalidade de fiscalização destinada a suprimir lacunas ou sanear dúvidas em processos submetidos ao Tribunal de Contas.

( ) A fiscalização exercida pelo TCU abrange a aplicação, pelos municípios, dos recursos oriundos de transferências voluntárias e constitucionais, nos termos do art. 71, VI, e do art. 161, parágrafo único, da CF/88.

Comentário: Afirmação Falsa. No tocante às transferências voluntárias, celebradas mediante convênios ou instrumentos congêneres, há competência do TCU para fiscalizar a aplicação. No tocante aos fundos de participação (transferências constitucionais), o TCU efetua o cálculo dos coeficientes, segundo o art. 161, parágrafo único, da CF/88.

( ) A fiscalização das renúncias de receitas envolve a verificação do cumprimento dos requisitos e condições da sua concessão pelos órgãos competentes. Tal fiscalização poderá abordar o real benefício sócio-econômico das renúncias.


Comentário: Afirmação Correta. A renúncia de receitas compreende a "anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado" (art. 14, §1°, da LRF)

( ) O Tribunal de Contas poderá fiscalizar entidades privadas responsáveis pela aplicação das subvenções sociais ou econômicas concedidas pelo Poder Público.


Comentário: Afirmação Correta, consoante o art. 70, caput, da CF/88.

( ) A competência fiscalizatória dos Tribunais de Contas sobre as licitações realizadas pelo Poder Público encontra-se expressamente prevista na CF/88.


Comentário: Afirmação falsa. A Competência dos TCs para fiscalizar os procedimentos licitatórios e a execução dos contratos administrativos encontra-se definida no art. 113, da Lei n° 8.666/93, não constando da CF/88 expressa previsão a respeito.

Art. 113. O controle das despesas decorrentes dos contratos e demais instrumentos regidos por esta Lei será feito pelo Tribunal de Contas competente, na forma da legislação pertinente, ficando os órgãos interessados da Administração responsáveis pela demonstração da legalidade e regularidade da despesa e execução, nos termos da Constituição e sem prejuízo do sistema de controle interno nela previsto.

§ 1o Qualquer licitante, contratado ou pessoa física ou jurídica poderá representar ao Tribunal de Contas ou aos órgãos integrantes do sistema de controle interno contra irregularidades na aplicação desta Lei, para os fins do disposto neste artigo.

§ 2o Os Tribunais de Contas e os órgãos integrantes do sistema de controle interno poderão solicitar para exame, até o dia útil imediatamente anterior à data de recebimento das propostas, cópia de edital de licitação já publicado, obrigando-se os órgãos ou entidades da Administração interessada à adoção de medidas corretivas pertinentes que, em função desse exame, lhes forem determinadas.
(Redação dada pela Lei nº 8.883, de 1994)

( ) As pessoas jurídicas de direito privado que exerçam exclusivamente a arrecadação de receitas públicas não se submetem ao dever de prestar contas, contido no art. 70, parágrafo único, da CF/88.

Comentário: Afirmação falsa. Segundo o art. 70, parágrafo único, da CF/88, Prestará contas qualquer pessoa física ou jurídica, pública ou privada, que utilize, arrecade, guarde, gerencie ou administre dinheiros, bens e valores públicos ou pelos quais a União responda, ou que, em nome desta, assuma obrigações de natureza pecuniária. (Redação da EC nº 19/98)

3. Acerca das Funções dos Tribunais de Contas, assinale V ou F nas afirmações que seguem:

( ) A função consultiva dos TCs compreende a emissão de parecer prévio sobre as contas do Governo e a resposta à consulta formulada por autoridade competente acerca da interpretação de dispositivos legais concernentes à gestão dos recursos públicos. Esta última competência, entretanto, não está prevista na CF/88, sendo regulada pelas Leis Orgânicas dos Tribunais de Contas.


Comentário: Afirmação verdadeira.

( ) A função corretiva compreende a prerrogativa de assinar prazo para que o órgão competente adote as providências necessárias ao exato cumprimento da lei, se verificada ilegalidade e a de sustar, caso não atendido, o ato impugnado.

Comentário: Afirmação verdadeira.

( ) Apesar do TC não dispor de competência para, de imediato, sustar a execução de contrato, o STF reconheceu a competência do TCU, atendido o princípio da ampla defesa e contraditório do interessado, para determinar ao órgão/entidade pública contratante que promova a anulação do ajuste.

Comentário: Afirmação verdadeira. Segundo o STF, no julgamento do MS n° 23.550, "O Tribunal de Contas da União, embora não tenha poder para anular ou sustar contratos administrativos, tem competência, conforme o art. 71, IX, para determinar à autoridade administrativa que promova a anulação do contrato e, se for o caso, da licitação de que se originou". (
MS 23.550, Rel. Min. Sepúlveda Pertence, DJ 31/10/01)

( ) A função de ouvidoria compreende a competência para apreciar denúncias formuladas por cidadão, partido político, associação e por responsável pelo controle interno, acerca de irregularidades ou falhas na gestão dos recursos públicos.


Comentário: Questão Anulada. Segundo o art. 74, §2°, da CF/88, "Qualquer cidadão, partido político, associação ou sindicato é parte legítima para, na forma da lei, denunciar irregularidades ou ilegalidades perante o Tribunal de Contas da União". No âmbito do TCM/SP, tal denúncia é designada como Representação.

( ) Os responsáveis pelo controle interno, ao tomarem ciência de qualquer irregularidade ou ilegalidade, deverão comunicar ao Tribunal de Contas, sob pena de responsabilidade penal.


Comentário. Afirmação falsa. Segundo o art. 74, § 1º, da CF/88: "Os responsáveis pelo controle interno, ao tomarem conhecimento de qualquer irregularidade ou ilegalidade, dela darão ciência ao Tribunal de Contas da União, sob pena de responsabilidade solidária".
Tal responsabilidade tem natureza administrativa ou civil.

Vide Art. 53, § 2º, da LOMSP: "Os responsáveis pelo controle interno, ao tomarem conhecimento de qualquer irregularidade, ilegalidade ou ofensa ao artigo 37 da Constituição da República, deverão apresentar à autoridade competente, dando ciência à Câmara Municipal, sob pena de responsabilidade solidária".

( ) A função sancionatória compreende a aplicação das penalidades previstas no Regimento Interno do Tribunal de Contas, quando detectada ilegalidade da despesa ou irregularidade nas contas.


Comentário: Afirmação falsa. A aplicação de penalidades pelo Tribunal de Contas submete-se ao princípio da reserva legal, nos termos do art. 71, VII, da CF/88, segundo o qual compete aos TCs "aplicar aos responsáveis, em caso de ilegalidade de despesa ou irregularidade de contas, as sanções previstas em lei, que estabelecerá, entre outras cominações, multa proporcional ao dano causado ao erário".

( ) Dentre as penalidades aplicadas pelo Tribunal de Contas, pode-se citar a imputação de débito e a aplicação de multa proporcional ao dano ao erário. A deliberação do Tribunal que aplicar tais penalidades terá a eficácia de título executivo judicial.


Comentário: Afirmação falsa. Nos termos do art. 71, §3°, da CF/88 "As decisões do Tribunal de que resulte imputação de débito ou multa terão eficácia de título executivo". Entretanto, tais títulos executivos não são enquadrados na categoria título executivo judicial, consoante o art. 584, do CPC:

"Art. 584. São títulos executivos judiciais:
I - a sentença condenatória proferida no processo civil;
II - a sentença penal condenatória transitada em julgado;
III - a sentença homologatória de conciliação ou de transação, ainda que verse matéria não posta em juízo;
(Redação dada pela Lei nº 10.358, de 27.12.2001)
IV - a sentença estrangeira, homologada pelo Supremo Tribunal Federal;
V - o formal e a certidão de partilha.
VI - a sentença arbitral.
(Incluído pela Lei nº 10.358, de 27.12.2001)"

Assim sendo, são considerados títulos executivos extrajudiciais, consoante o art. 585, VII, do CPC.

( ) A função informativa do TCU compreende o envio ao Congresso Nacional do Relatório de Atividades com periodicidade trimestral e anual.

Comentário: Afirmação falsa. A função informativa compreende a competência contida no art. 71, VII, da CF/88: "prestar as informações solicitadas pelo Congresso Nacional, por qualquer de suas Casas, ou por qualquer das respectivas Comissões, sobre a fiscalização contábil, financeira, orçamentária, operacional e patrimonial e sobre resultados de auditorias e inspeções realizadas".

( ) Compete ao TCU apreciar, para fins de registro, a legalidade dos atos de admissão de pessoal, a qualquer título, da administração direta e indireta, incluídas as sociedades de economia mista e empresas estatais, ressalvadas as nomeações para cargos em comissão.

Comentário: Afirmação Verdadeira.
( ) Compete ao TCU apreciar, para fins de registro, a legalidade dos atos de concessão de aposentadorias, reformas e pensões concedidas pela administração direta e indireta, incluídas as sociedades de economia mista e empresas estatais, ressalvadas as alterações posteriores que não alterem o fundamento legal do ato concessório.


Comentário: Afirmação Falsa. Tal apreciação, para fins de registro, envolve exclusivamente as concessões de aposentadorias e pensões pelo Regime de Previdência a que se refere o art. 40, da CF/88. Os empregados das empresas estatais estão sujeitos ao Regime Geral de Previdência Social.

( ) A Comissão Mista a que se refere o art. 166, da CF/88 (Comissão Mista de Planos, Orçamentos Públicos e Fiscalização - CMPOF) poderá solicitar ao TCU parecer conclusivo diante de indícios de despesas não autorizadas, caso considere insuficientes os esclarecimentos prestados pela autoridade governamental responsável.

Comentário: Afirmação Correta. Conforme Art. 72, da CF/88.

4. Acerca da organização e composição dos Tribunais de Contas, aprecie as afirmações a seguir:

(1) O TCU é composto por 9 Ministros, escolhidos dentre brasileiros natos, que satisfaçam, dentre outros requisitos:
a) idade superior a 35 e inferior a 65 anos;
b) idoneidade moral e reputação ilibada;
c) notórios conhecimentos jurídicos, contábeis, econômico e financeiros ou de administração pública;
d) mais de 10 anos de exercício em função/atividade que exija os conhecimentos mencionados no inciso anterior.

Comentário: Afirmação Falsa. Não se exige como requisito para escolha de Ministros do TCU a qualidade de brasileiro nato.
(2) O TCE/SP é composto por 7 Conselheiros, sendo 5 escolhidos pela Assembléia Legislativa e 2 pelo Governador de Estado.

Comentário: Afirmação falsa. Segundo a jurisprudência do STF, os Tribunais de Contas dos Estados são compostos de 7 Conselheiros (art. 75, parágrafo único, da CF/88), sendo 3 escolhidos pelo Governador de Estado e 4 pela Assembléia Legislativa.

"Os Tribunais de Contas estaduais deverão ter quatro Conselheiros eleitos pela Assembléia Legislativa e três outros nomeados pelo Chefe do Poder Executivo do Estado-Membro. Dentre os três Conselheiros nomeados pelo Chefe do Poder Executivo estadual, apenas um será de livre nomeação do Governador do Estado. Os outros dois deverão ser nomeados pelo Chefe do Poder Executivo local, necessariamente, dentre ocupantes de cargos de Auditor do Tribunal de Contas (um) e de membro do Ministério Público junto à Corte de Contas local (um). Súmula 653/STF. Uma das nomeações para os Tribunais de Contas estaduais, de competência privativa do Governador do Estado, acha-se constitucionalmente vinculada a membro do Ministério Público especial, com atuação perante as próprias Cortes de Contas." (ADI 2.884, Rel. Min. Celso de Mello, DJ 20/05/05). No mesmo sentido: ADI 397, Rel. Min. Eros Grau, Informativo 395.

"É firme o entendimento de que a estrutura dos Tribunais de Contas dos Estados-membros deve ser compatível com a Constituição do Brasil, sendo necessário, para tanto, que, dos sete Conselheiros, quatro sétimos sejam indicados pela Assembléia Legislativa e três sétimos pelo Chefe do Poder Executivo. Precedentes. Há igualmente jurisprudência consolidada no que tange à clientela à qual estão vinculadas as nomeações do Governador. Apenas um provimento será de livre escolha; as duas vagas restantes deverão ser preenchidas, necessariamente, uma por ocupante de cargo de Auditor do Tribunal de Contas e a outra por membro do Ministério Público junto àquele órgão. (
ADI 3.361-MC, Rel. Min. Eros Grau, DJ 22/04/05)

(3) O TCM/SP é composto por 5 Conselheiros, consoante prescreve o art. 75, parágrafo único, da Constituição Federal.


Comentário: Afirmação Falsa. O art. 75, parágrafo único, da CF/88, apenas estabelece o número de Conselheiros do Tribunal de Contas do Estado, nada se referindo a respeito do Tribunal de Contas do Município, onde houver.
Tal composição, no Estado de São Paulo, encontra-se prevista no art. 151, da Constituição Estadual: " Artigo 151 - O Tribunal de Contas do Município de São Paulo será composto por cinco Conselheiros e obedecerá, no que couber, aos princípios da Constituição Federal e desta Constituição".

(4) Os membros do TCU (9 Ministros) são escolhidos pelo Congresso Nacional (dois terços) e pelo Presidente da República (um terço). Dentre estes últimos, 2 deverão ser escolhidos, alternadamente, um entre os Membros do MPTCU e um entre os Auditores.

Comentário: Afirmação Correta.

(5) Os escolhidos pelo Presidente da República deverão submeter-se à sabatina e à aprovação, por voto secreto, da Comissão Mista do Congresso Nacional a que se refere o art. 166, da CF/88.

Comentário: Afirmação falsa. Segundo o art. 52, III, "b", da CF/88, compete ao Senado Federal aprovar, por voto secreto, após arguição pública, a escolha dos Ministros do Tribunal de Contas da União de indicação do Presidente da República.
(6) Os auditores, quando em substituição a Ministro, terão as mesmas garantias e impedimentos do Juiz do Tribunal Regional Federal.

Comentário: Afirmação falsa. Segundo o art. 73, §4°, da CF/88 "O auditor, quando em substituição a Ministro, terá as mesmas garantias e impedimentos do titular e, quando no exercício das demais atribuições da judicatura, as de juiz de Tribunal Regional Federal". Por sua vez, os Ministros do TCU possuem as mesmas garantias e impedimentos do Ministro do Superior Tribunal de Justiça (art. 73, §3°, CF/88).

(7) O Tribunal de Contas da União dispõe de quadro próprio de pessoal, cabendo a ele propor ao Congresso Nacional, em razão de sua autonomia administrativa, a criação de cargos e funções públicas, competência exclusiva do Parlamento, independentemente de sanção presidencial.

Comentário: Afirmação falsa. Segundo o Art. 48, inciso X, da CF/88, Cabe ao Congresso Nacional, com a sanção do Presidente da República dispor sobre todas as matérias de competência da União, especialmente sobre: "X - criação, transformação e extinção de cargos, empregos e funções públicas, observado o que estabelece o art. 84, VI, b;
(Redação dada pela Emenda Constitucional nº 32, de 2001)"

(8) O TCU poderá prover, mediante concurso público, os cargos públicos inerentes ao seu quadro de pessoal, bem como organizar a sua secretaria.

Comentário: Afirmação verdadeira. Consoante o art. 73, caput, c/c art. 96, da CF/88.

(9) A nomeação de ministros do TCU escolhidos pelo Parlamento é realizada pelo Presidente do Congresso Nacional.


Comentário: Afirmação falsa. A competência para nomeação dos Ministros do TCU é do Presidente da República, nos termos do art. 84, XIV, da CF/88 (nomear, após aprovação pelo Senado Federal, os Ministros do Supremo Tribunal Federal e dos Tribunais Superiores, os Governadores de Territórios, o Procurador-Geral da República, o presidente e os diretores do Banco Central e outros servidores, quando determinado em lei).

(10) O TCU, no exercício de sua autonomia financeira, poderá elaborar seu regimento interno, eleger seus órgãos diretivos e organizar sua secretaria, à semelhança dos Tribunais do Poder Judiciário.


Comentário: Afirmação falsa. A prerrogativa/competência de elaboração do regimento interno, de eleição dos órgãos diretivos e de organização da secretaria, à semelhança dos Tribunais do Poder Judiciário constituem manifestação da autonomia administrativa dos Tribunais de Contas e não da Autonomia financeira. Esta manifesta-se pelas dotações orçamentárias próprias e pela competência dos TCs para executar seu próprio orçamento. Vide o art. 99, da CF/88, relativo ao Poder judiciário.

Tema II - Organização do TCM/SP

5. Acerca da organização do TCM/SP, assinale V ou F nas afirmações a seguir:

( ) Segundo o Regimento Interno do TCM/SP, o TCM é composto exclusivamente por três órgãos deliberativos: 1 Plenário e 2 Câmaras.


Comentário: Afirmação Falsa. Nos termos do art. 4°, do RITCM-SP, os órgãos deliberativos do TCM/SP são: o Tribunal Pleno, as Câmaras e os Juízes Singulares, cada um dos quais possuindo competências próprias segundo os arts. 31, 32 e 33, do Regimento.

"Art. 3º - O Tribunal compõe-se de cinco Conselheiros, nomeados em conformidade com a Lei Orgânica do Município de São Paulo, observados os requisitos para a investidura no cargo ali fixados.
Art. 4º - São órgãos do Tribunal de Contas:
I - Tribunal Pleno;
II - Primeira e Segunda Câmaras;
III - Juiz Singular".

( ) O Plenário é composto por 5 Conselheiros, sendo o Presidente deste colegiado também o Presidente do TCM/SP, o qual é eleito para um mandato de 2 anos, sendo vedada a reeleição.

Comentário: Afirmação falsa. O Presidente do TCM/SP é eleito para um mandato de 1 ano, sendo admitida a reeleição, nos termos do art. 25, caput, do RITCM-SP.

"Art. 25 - Os Conselheiros elegerão, entre seus pares, o Presidente, o Vice-Presidente e o Corregedor do Tribunal, para mandato correspondente a um ano, permitida a reeleição.
§ 1º - Terão direito a voto apenas os Conselheiros titulares, devendo ser convocados para a eleição aqueles que não estiverem em exercício.
§ 2º - A eleição, por escrutínio secreto, far-se-á na segunda quinzena de dezembro ou, em se tratando de eventual vacância da Vice-Presidência ou Corregedoria, até cinco dias após sua ocorrência, observados os critérios fixados neste artigo".

( ) A eleição do Presidente e do Vice-Presidente será feita, via de regra, por voto aberto na segunda quinzena de dezembro.


Comentário: Afirmação falsa. Nos termos do art. 25, §2°, do RITCM-SP, a eleição do Presidente, do Vice-Presidente e do Corregedor, far-se-á mediante escrutínio secreto.

( ) A Primeira Câmara é composta pelo Presidente do TCM/SP, pelo Vice-Presidente do TCM/SP e pelo Conselheiro mais idoso.

Comentário: Afirmação falsa. Nos termos do art. 183, do RITCM-SP, a Primeira Câmara será composta pelo Presidente do Tribunal, pelo Vice-Presidente e pelo Conselheiro mais antigo, entendido como tal, aquele com maior tempo de exercício no TCM/SP.

"Art. 183 - A Primeira Câmara será presidida pelo Presidente do Tribunal e composta pelo Vice-Presidente e pelo Conselheiro mais antigo.
Art. 184 - A Segunda Câmara será presidida pelo Vice-Presidente do Tribunal e composta pelos demais Conselheiros".

( ) A Segunda Câmara é composta pelo Vice-Presidente do TCM/SP, que presidirá os trabalhos do colegiado, e pelos demais Conselheiros.

Comentário: Afirmação Correta. Cf. art. 184, do RITCM-SP.

( ) Nos seus afastamentos, licenças ou impedimentos, o Conselheiro será substituído por integrante de lista tríplice enviada ao Prefeito que atendem aos requisitos previstos na Lei Orgância do TCM/SP.

Comentário: Afirmação Falsa. Consoante o art. 16, do RITCM-SP: "O Tribunal enviará ao Prefeito, até a data de 1º de março de cada ano, lista formada por 10 (dez) nomes, cujos integrantes satisfaçam os requisitos previstos no artigo 10, da Lei Orgânica do Tribunal de Contas do Município de São Paulo, para serem designados substitutos de Conselheiros ou Conselheiros interinos". Logo, tal lista é composta por 10 nomes e não por três conforme consta da afirmação posta.

O art. 10, da LOTCM/SP dispõe que:

"Art. 9º - Os Conselheiros serão substituídos, em suas férias, licenças ou impedimentos e, em caso de vacância do cargo, até o provimento deste, por integrante da lista de que trata o artigo seguinte, de livre escolha do Prefeito.

Art. 10 - O Tribunal, anualmente, enviará ao Prefeito, para os efeitos do disposto no artigo anterior, uma lista de 10 (dez) nomes, cujos integrantes, atendidos os pressupostos do artigo 5º, sejam titulares de cargos na Administração Municipal há mais de 5 (cinco) anos".

Tema III - Competência dos Órgãos deliberativos do TCM/SP

6. Acerca da Competência dos Órgãos deliberativos do TCM/SP, assinale V ou F nas afirmações a seguir:
( ) Compete ao Plenário a elaboração e alteração do Regimento Interno do Tribunal.

Comentário: Afirmação Correta. Cf. 31, do RITCM/SP.

"Art. 31 - O Plenário é o mais elevado órgão de deliberação do Tribunal.
Parágrafo único - São atribuições exclusivas do Tribunal Pleno:
I - eleger o Presidente, o Vice-Presidente e o Corregedor;
II - aprovar e alterar o Regimento Interno;
III - conceder afastamentos, adicionais, aposentadorias, férias e outras vantagens legais aos integrantes do Colegiado;
IV - aprovar a proposta orçamentária do Tribunal, bem como as referentes a créditos adicionais;
V - apreciar, por meio de parecer prévio, as contas do Prefeito e as do Tribunal;
VI - julgar as contas anuais da Mesa da Câmara Municipal e das entidades da Administração Indireta do Município de São Paulo;
VII - julgar os recursos previstos no Capítulo XII, Título IV, deste Regimento;
VIII - emitir parecer sobre as consultas de que trata o artigo 60, deste Regimento;
IX - deliberar sobre o contido nos incisos VI, X e XI, do artigo 48, da Lei Orgânica do Município de São Paulo;
X - apreciar as denúncias e representações, nos termos da Constituição Federal e da Lei Municipal nº 9.167, de 3 de dezembro de 1980;
XI - apreciar e julgar os contratos e processos relativos a auxílios e subvenções, de valor superior a R$ 319.230,00 (trezentos e dezenove mil, duzentos e trinta reais), consoante fixado na Resolução nº 01/2001, atualizado anualmente por Portaria do Presidente, nos termos da Lei Municipal nº 13.105, de 29 de dezembro de 2000;
XII - deliberar sobre a composição da lista de substitutos de Conselheiros ou de Conselheiros interinos;
XIII - expedir instruções normativas;
XIV - propor ao Legislativo, ouvido o Executivo sobre as repercussões financeiras, a criação ou a extinção de cargos dos seus quadros e a fixação e alteração das respectivas remunerações;
XV – referendar as informações prestadas pelo Presidente ou Relator, quando solicitadas pela Câmara Municipal, por suas Comissões, sobre a fiscalização contábil, financeira, orçamentária, operacional e patrimonial e sobre os resultados de auditorias e inspeções realizadas;
XVI - referendar as determinações do Relator aos órgãos e entidades licitantes da Administração Pública, para a adoção de medidas corretivas decorrentes do exame de cópia do edital de licitação, e a sustação do procedimento até o cumprimento das determinações expedidas."

( ) Compete às Câmaras apreciar, mediante parecer prévio, as contas anualmente encaminhadas pelo Prefeito Municipal.

Comentário: Afirmação Falsa. Cf. art. 31, V, do RITCM/SP.

( ) Compete ao Juiz Singular apreciar, para fins de registro, a legalidade dos atos de admissão de pessoal, bem como a concessão inicial de aposentadorias e pensões.

Comentário: Afirmação Correta. Cf. art. 33, inciso I, do RITCM/SP.

"Art. 33 - São de competência do Juiz Singular:
I - apreciar, para fins de registro, a concessão inicial de aposentadorias e pensões, compreendidas a legalidade do ato e a exatidão das verbas que compõem os proventos ou a pensão;
II - julgar as prestações de contas relativas a despesas feitas sob o regime de adiantamento;
III - apreciar a legalidade dos atos de admissão de pessoal, excetuadas as nomeações para cargo de provimento em comissão, e das contratações por prazo determinado para atender a necessidade temporária de excepcional interesse público;
IV - apreciar e julgar os contratos cujo valor, quando da distribuição, não ultrapasse R$ 26.602,50 (vinte e seis mil, seiscentos e dois reais e cinqüenta centavos), consoante a Resolução nº 01/2001, a ser atualizado nos termos daquele ato;
V - decidir os embargos de declaração de suas próprias decisões".

( ) Compete às Câmaras julgar as prestações de contas relativas às despesas feitas sob regime de adiantamento.


Comentário: Afirmação falsa. Cf. art. 33, inciso II, do RITCM/SP.

( ) Compete ao Plenário deliberar sobre a lista de substitutos de Conselheiros a serem encaminhados ao Prefeito.

Comentário: Afirmação correta. Cf. art. 31, inciso XII, do RITCM/SP.

( ) Compete às Câmaras apreciar e julgar os contratos e processos relativos a auxílios e subvenções de valor inferior ao fixado no Regimento interno.

Comentários: Afirmação correta. Cf. art. 32, do RITCM/SP.

"Art. 32 - Compete às Câmaras:
I - apreciar contratos cujo valor, quando da distribuição, seja superior a R$ 26.602,50 (vinte e seis mil, seiscentos e dois reais e cinqüenta centavos) e não ultrapasse R$ 319.230,00 (trezentos e dezenove mil, duzentos e trinta reais), consoante definido na Resolução nº 01/2001 e a ser atualizado nos termos daquele ato;
II - apreciar os processos relativos a auxílios e subvenções até o limite máximo previsto no inciso anterior;
III - decidir os embargos de declaração de suas próprias decisões".

( ) Compete às Câmaras deliberar sobre consulta formulada sobre a interpretação de dispositivo legal ou regulamentar pertinente à matéria de competência do Tribunal.

Comentário: Afirmação incorreta. Cf. art. 31, VII, do RITCM/SP.

Tema IV - Processo no TCM/SP.

7. Marque a alternativa incorreta:
a) São partes do processo as pessoas sujeitas à jurisdição do Tribunal;
b) As partes poderão ingressar no feito quando intimadas;.
c) As partes poderão ingressar quando quiserem recorrer de decisões ou acórdãos;
d) As partes poderão ingressar quando em instrução, quiserem discutir matéria estritamente relacionada com essa fase processual;
e) O terceiro poderá ingressar no processo.

Comentário: Alternativa "D".

Arts. 36 e 37, da Lei Orgânica do TCM/SP.

"Art. 36 - São partes do processo:
I - As pessoas sujeitas à jurisdição do Tribunal.
II - O terceiro que comprovar legítimo interesse em integrá-lo.
III - O terceiro convocado a integrá-lo, seja por outra parte ou por iniciativa do Conselheiro que presidir o processo.
Parágrafo único - A parte, querendo, poderá ser representada no processo, através de advogado, legalmente habilitado.
Art. 37 - A Procuradoria da Fazenda Municipal, regida por lei própria, exercerá o procuratório da Fazenda Pública junto ao Tribunal e intervirá, obrigatoriamente, em todos os processos submetidos à apreciação da Corte, exceção feita aos processos relativos à administração interna do Tribunal".

Arts. 105 a 107, do RITCM/SP.

"Art. 105 - São partes do processo as pessoas sujeitas à jurisdição do Tribunal.
Art. 106 - As partes poderão ingressar no feito quando:
I - intimadas nos termos deste Regimento;
II - quiserem recorrer de decisões ou acórdãos;
III - em execução, quiserem discutir matéria estritamente relacionada com essa fase processual.
Art. 107 - O terceiro poderá integrar o processo nas seguintes hipóteses:
I - quando comprovar legítimo interesse para ingressar no feito;
II - quando receber a intimação prevista no art. 116, §3º deste Regimento;
III - quando houver denúncia de qualquer das partes definidas no artigo 105 deste Regimento, desde que acolhida pelo dirigente do processo".

8. Nos termos do art. 108, o Relator ou o Juiz Singular indeferirá o pedido de terceiro interessado ou da parte que não preencher determinados requisitos. Cabe, no entanto, à parte ou ao interessado o recurso da decisão prolatada. Assinale a opção que fornece a espécie recursal própria:
a) Embargo de declaração;
b) Agravo Regimental;
c) Pedido de Reexame;
d) Recurso Ordinário;
e) Revisão.

Comentário: Alternativa B

"Art. 137 - Das decisões interlocutórias, das terminativas e dos acórdãos, cabem, conforme o caso, os seguintes recursos:
I - embargos de declaração;
II - recurso ordinário;
III - revisão;
IV - agravo regimental;
V - pedido de reexame.
Parágrafo único - Das decisões terminativas proferidas por Câmara ou Juiz Singular, pela irregularidade ou ilegalidade de ato ou despesa executada, independentemente de menção expressa a recurso "ex officio", haverá reexame necessário pelo Tribunal Pleno, a ser processado segundo o rito estabelecido para o recurso ordinário".

Art. 150 - Caberá agravo regimental, dentro do prazo de 05 (cinco) dias, contados da intimação, das decisões interlocutórias proferidas nos casos previstos nos artigos 56, § 1º, 62, § 1º, 108, § 3º, 114, parágrafo único, 126, parágrafo único e 140, deste Regimento.

A. art. 56, §1° - Indeferimento liminar de Representação
Art. 56 - A petição inicial será dirigida ao Presidente, que determinará a sua autuação, sendo encaminhada, em seguida, à apreciação do Conselheiro Relator.
§ 1º - O Relator ordenará o arquivamento "in limine" da inicial, em despacho fundamentado, se esta não preencher os requisitos estabelecidos no artigo 55, deste Regimento.

B. Art. 62, §1° - Arquivamento de plano de consulta
Art. 62 - A consulta será encaminhada à Presidência, que determinará sua autuação, indo em seguida ao Conselheiro Relator.
§ 1º - Se a consulta não atender aos pressupostos de admissibilidade estabelecidos no artigo anterior, o Relator determinará, de plano, o seu arquivamento.

C. Art. 108, §3° - Indeferimento pelo Relator ou Juiz Singular do Pedido de Ingresso de Terceiro Interessado que não atender os requisitos de admissibilidade.

D. Art. 114, parágrafo único - Infererimento de Requerimento da Procuradoria da Fazenda Municipal

E. Art. 126, parágrafo único - Indeferimento de Produção de Provas.

F. Art. 140 - Indeferimento do Seguimento de Recursos.

9. As intimações poderão ser feitas, exceto:
a) Por publicação no Diário Oficial do Município;
b) Por correio eletrônico;
c) Pessoalmente;
d) Por carta registrada com aviso de recebimento;
e) Por edital.

Comentário: Alternativa "b". Cf. art. 117, do RITCM/SP

"Art. 117 - As intimações poderão ser feitas:
I - por publicação no Diário Oficial do Município;
II - pessoalmente;
III - por carta registrada com aviso de recebimento;
IV - por edital"

10. São recursos cabíveis, nos termos do Regimento Interno do Tribunal, exceto:
a) Embargos de declaração;
b) Recurso especial;
c) Revisão;
d) Agravo regimental;
e) Pedido de reexame.

Comentário: Alternativa "b". Cf. art. 137, do RITCM/SP.

Embargos de declaração:
Art. 144 - Cabem embargos de declaração, quando a decisão terminativa ou acórdão apresentar falta de clareza nos seus termos, por obscuridade, contradição ou omissão.

Recurso de revisão:
Art. 148 - As decisões terminativas e os acórdãos transitados em julgado poderão ser revistos pelo Tribunal Pleno, quando:
I - fundados em erro de cálculo ou documentos falsos;
II - ocorrerem fatos novos com eficácia sobre a prova produzida;
III - violarem disposição literal de lei.

Pedido de Reexame:
Art. 152 - Cabe pedido de reexame, apresentado pelo próprio consulente, do acórdão que veicular parecer do Tribunal em resposta à consulta formulada, no prazo de 30 (trinta) dias, contados da data da sua publicação, desde que alegada a necessidade de explicações complementares, a serem apresentadas pelo recorrente, nos termos do artigo 30, § 1º, da Lei Orgânica do Tribunal de Contas do Município de São Paulo.

Recurso Ordinário:
Art. 147 - Das decisões terminativas proferidas por Juiz Singular, ou pela Câmara, caberá recurso ordinário ao Tribunal Pleno.
§ 1º - Caberá ainda recurso ordinário ao próprio Tribunal Pleno, dos acórdãos por este prolatados como instância originária, ou que estiverem em conflito manifesto com outro acórdão, proferido anteriormente, em idêntica questão de direito.

11. Marque a alternativa incorreta.
a) O recurso será recebido nos efeitos devolutivo e suspensivo;
b) Os recursos ordinários, de agravo regimental e de revisão, sempre que possível, serão
processados pelo Relator que, nessa qualidade, funcionou no feito original;
c) Têm legitimidade para recorrer as partes do processo, o terceiro interessado e a Procuradoria da Fazenda Municipal;
d) O recorrente poderá desistir do recurso a qualquer tempo, sem necessidade de anuência dos demais integrantes do processo;
e) A Procuradoria da Fazenda Municipal não tem legitimidade para intervir e recorrer nos processos relativos à administração interna do Tribunal.

Comentário: alternativa "b".

a) Efeitos Devolutivo e Suspensivo
Art. 141 - Distribuído ou redistribuído o recurso, que se processará nos mesmos autos do processo original, o Relator proferirá despacho determinando as providências necessárias à sua instrução.
§ 1º - O recurso será recebido nos efeitos devolutivo e suspensivo.

b) Novo Relator
Art. 141, § 2º - Os recursos ordinário, de agravo regimental e de revisão não poderão ter como Relator o Conselheiro que, nessa qualidade, funcionou no feito original, ou que tenha sido voto vencido, ou, ainda, aquele que teve o despacho de indeferimento do recurso reformado pelo Plenário.

c) Legitimidade para Recorrer.
Art. 142, caput, - Têm legitimidade para recorrer as partes do processo, o terceiro interessado e a Procuradoria da Fazenda Municipal.

d) Desistência do Recurso
Art. 142, § 1º - O recorrente poderá desistir do recurso a qualquer tempo, sem necessidade de anuência dos demais integrantes do processo

e) Procuradoria da Fazenda Municipal e Intervenção na Administração Interna.
Art. 142, § 2º - A Procuradoria da Fazenda Municipal não tem legitimidade para intervir e recorrer nos processos relativos à administração interna do Tribunal. Ver art. 110, do RI.
26 abril, 2006

Direito Administrativo - Exercícios 03

Direito Administrativo
Exercícios 03 - Regime Jurídico Administrativo

16 (Especialista em Pol. Públicas e Gestão Governamental MPOG – 2002 – ESAF) Correlacione as duas colunas, quanto aos princípios da Administração Pública, e aponte a ordem correta.
1- Razoabilidade
2- Moralidade
3- Finalidade
4- Economicidade
5- Eficiência
( ) avalia a relação custo/benefício
( ) prestigia o entendimento do homem médio
( ) preocupa-se com a governabilidade
( ) relaciona-se com os costumes
( ) interessa-se pelo permanente atendimento do bem comum
a) 4/1/5/2/3
b) 5/2/4/1/3
c) 3/2/5/1/4
d) 5/3/4/2/1
e) 1/2/3/5/4

17 (ESAF – Fiscal de Tributos Estaduais/PA – 2002) Assinale a situação que não se relaciona com o princípio da impessoalidade, em alguma das suas acepções.
a) Vedação ao uso da imagem da autoridade para promoção pessoal.
b) Provimento de cargo público efetivo mediante concurso público.
c) Anulação de ato cometido com desvio de finalidade.
d) Verificação da presença do interesse público em todo ato cometido pela Administração Pública.
e) Obrigação da divulgação pública dos atos oficiais.

18 (ESAF – Procurador do Município de Fortaleza/CE – 2002) O princípio constitucional da eficiência vincula-se à noção de administração:
a) patrimonialista
b) descentralizada
c) gerencial
d) burocrática
e) informatizada

19 (ESAF – AFC/STN – 2002) A Lei nº 9.784, de 29/01/1999, que regula o pro­cesso administrativo no âmbito da Administração Pública Federal, impôs a observância de alguns princípios já previstos expressamente na Consti­tuição então vigente, tais como os de
a) legalidade, moralidade, eficiência e ampla defesa.
b) legalidade, razoabilidade, publicidade e eco­nomicidade.
c) legitimidade, segurança jurídica, economici­dade e publicidade.
d) eficiência, eficácia, impessoalidade e propor­cionalidade.
e) impessoalidade, publicidade, motivação e eficácia.

20 (ESAF - AFC – 2002) A legalidade, como elemento sempre essencial dos atos administrativos em geral, consiste em que o seu objeto:
a) não seja vedado em lei.
b) não viole expressa disposição de lei.
c) seja expressamente previsto em lei.
d) seja expressamente autorizado em lei.
e) seja autorizado ou permitido em lei.


21 (TRT – FUNDEC – 2003) Acerca do Direito Administrativo no mundo jurídico e da Administração Pública, é correto afirmar que:
a) a despeito de disciplinar atividade eminentemente formal, o Direito Administrativo admite o costume como fonte, embora com restrições;
b) os órgãos públicos possuem personalidade jurídica e vontade própria;
c) por força do princípio da legalidade, apenas a Constituição e a lei ordinária podem ser consideradas fontes formais do Direito Administrativo;
d) em face do princípio da isonomia, a administração e o administrado, na interpretação do Direito Administrativo, devem considerar-se sempre em pé de igualdade;
e) o Direito Administrativo insere-se na órbita do Direito Público, razão por que não se lhe aplicam, em hipótese alguma, normas do Direito Privado.

22. A Súmula do Supremo Tribunal Federal "A administração pode anular seus próprios atos, quando eivados de vícios que os tornam ilegais, porque deles não se originam direitos; ou revogá-los, por motivo de conveniência ou oportunidade, respeitados os direitos adquiridos, e ressalvada, em todos os casos, a apreciação judicial.", relaciona-se ao princípio da:
a) legalidade,
b) autotutela
c) razoabilidade
d) finalidade

23 (ESAF – Analista de Compras Prefeitura do Recife – 2003) O princípio da legalidade, conjugado com o poder discricionário, permite afirmar que a autoridade administrativa municipal
a) só pode fazer o que a lei determina, conforme nela previsto.
b) só pode fazer o que a lei determina, no tempo nela previsto.
c) pode fazer o que a lei permite, quando for conveniente e oportuno.
d) deve fazer o que a lei autoriza, do modo nela estipulado.
e) só deve fazer o que a lei autoriza no tempo nela estipulado.

24 (ESAF – Contador Prefeitura do Recife – 2003) A rejeição à figura do nepotismo no serviço público tem seu amparo original no princípio constitucional da:
a) moralidade
b) legalidade
c) impessoalidade
d) razoabilidade
e) eficiência

25 (ESAF – Auditor-Fiscal do Trabalho – MTE – 2003) Entre os seguintes princípios constitucionais da Administração Pública, assinale aquele que é mais diretamente vinculado aos costumes, reconhecidos também como fonte de Direito:
a) moralidade
b) eficiência
c) publicidade
d) legalidade
e) impessoalidade
26 (ESAF – Auditor-Fiscal do Trabalho – MTE – 2003) No âmbito do processo administrativo, nos termos da Lei Federal nº 9.784/99, o dever da Adminis­tração em impulsionar o procedimento de forma automática, sem prejuízo da atuação dos interes­sados, denomina-se princípio da(o):
a) segurança jurídica
b) oficialidade
c) contraditório
d) motivação
e) proporcionalidade

27 (ESAF – Auditor do Tesouro Municipal - Prefeitura do Recife – 2003) Com referência aos princípios constitucionais da Administração Pública, é falso afirmar:
a) a moralidade tem relação com a noção de costumes.
b) a eficiência vincula-se ao tipo de administração dito gerencial.
c) a publicidade impõe que todos os atos administrativos sejam publicados em diário oficial.
d) a observância da legalidade alcança os atos legislativos materiais, ainda que não formais.
e) a impessoalidade pode significar finalidade ou isonomia.

28 (ESAF – Auditor do Tesouro Municipal – Prefeitura de Fortaleza/CE – 2003) O princípio constitucional da legalidade significa:
a) que tudo que não estiver proibido por lei é lícito ao administrador público fazer.
b) que os atos praticados pelos servidores públicos devem estar de acordo com o que estabelece a lei.
c) que, se determinada tarefa operacional não estiver especificamente descrita em lei, o servidor não deve fazê-la, ainda que se inclua no rol geral de suas atribuições.
d) que todos os atos dos servidores públicos devem ser públicos.
e) que o servidor público não deve agir de modo impessoal.

29 (ESAF – Auditor do Tribunal de Contas do Estado do Paraná – 2003) Tratando-se do regime jurídico-administrativo, assinale a afirmativa falsa.
a) O regime jurídico-administrativo é entendido como um conjunto de regras e princípios que informa a atuação do Poder Público no exercício de suas funções de realização do interesse público.
b) Por decorrência do regime jurídico-administrativo, não se tolera que o Poder Público celebre acordos judiciais, ainda que benéficos, sem a expressa autorização legislativa.
c) A aplicação do regime jurídico-administrativo autoriza que o Poder Público execute ações de coerção sobre os administrados sem a necessidade de autorização judicial.
d) As relações entre entidades públicas estatais, de mesmo nível hierárquico, não se vinculam ao regime jurídico-administrativo, em virtude de sua horizontalidade.
e) O regime jurídico-administrativo deve pautar a elaboração de atos normativos administrativos, bem como a execução de atos administrativos e ainda a sua respectiva interpretação.

30 (ESAF – Analista de Compras Prefeitura do Recife – 2003) A finalidade, como elemento essencial de validade do ato administrativo, corresponde na prática e mais propriamente à observância do princípio fundamental de
a) economicidade
b) publicidade
c) legalidade
d) moralidade
e) impessoalidade

Direito Financeiro - Textos/Artigos

  1. Orçamento Público - Princípios
  2. Competências do TCM/SP
  3. Normas Constitucionais de Controle Externo
  4. Resumo da Lei de Responsabilidade Fiscal
  5. Controle Externo - Exercícios 01
  6. Lei de Responsabilidade Fiscal - Exercícios 01
  7. Controle Externo - Processo no TCM/SP - Exercícios 01
  8. Controle Externo - Processo no TCM/SP - Exercícios 02
  9. Controle Externo - TCM/SP - Exercícios 01
  10. Infrações Administrativas às Leis de Finanças Públicas
  11. Dez Questões Comentadas de Direito Financeiro
  12. Mais Dez Questões Comentadas de Direito Financeiro
  13. Função Sancionatória do TCU
  14. Tribunais de Contas do Brasil - Parte I
  15. Tribunais de Contas do Brasil - Parte II
  16. Tribunais de Contas do Brasil - Parte III
  17. Tribunais de Contas do Brasil - Parte IV
  18. Tribunais de Contas do Brasil - Parte V
  19. Ministério Público de Contas
  20. Sistemas de Controle Externo - Perguntas e Respostas

Direito Administrativo - Textos/Artigos

  1. Princípios da Licitação - Parte I

  2. Poderes da Administração Pública

  3. Conceito, Origens e Fontes - Exercícios 01

  4. Regime Jurídico Administrativo - Exercícios 02

  5. Regime Jurídico Administrativo - Exercícios 03
  6. Recurso ICMS/SP - 2006
  7. Bens Públicos
  8. Prova AFT 2006 - Direito Administrativo
  9. Licitação do tipo "técnica e preço"
  10. Lei n° 8.112/90 - Exercicios Comentados


25 abril, 2006

Direito Civil - Parte Geral - Exercícios 01

Direito Civil - Parte Geral - Exercícios 01

1. (TJMG – Tabelião de Notas 2005)
É CORRETO afirmar que, para os efeitos legais, se consideram bens móveis
A) as energias que tenham valor econômico.
B) as energias que tenham valor ideal.
C) os direitos ideais sobre objetos móveis e as ações correspondentes.
D) os direitos reais sobre objetos móveis e as ações independentes.

2. (TJMG – Tabelião de Notas 2005) Considerando-se suas especificidades características, é CORRETO afirmar que são bens
A) consumíveis os móveis cujo uso importa conservação imediata da própria substância.
B) divisíveis os que se podem fracionar com alteração na sua substância, com
diminuição considerável de valor ou com prejuízo do uso a que se destinam.
C) fungíveis os móveis que podem substituir-se por outros da mesma espécie, qualidade e quantidade.
D) singulares os que, embora separados, se consideram de per si, independentemente dos demais.

3. (TJMG – Tabelião de Notas 2005) Analise estas afirmativas concernentes a defeitos do negócio jurídico e assinale com
V as verdadeiras e com F as falsas:
( ) Se ambas as partes procederem com dolo, ambas podem alegá-lo para anular o negócio ou reclamar indenização.
( ) A transmissão errônea da vontade por meios interpostos é nula nos mesmos
casos em que o é a declaração direta.
( ) Considera-se coação a ameaça do exercício normal de um direito ou o simples
temor reverencial.
Assinale a alternativa que apresenta a seqüência de letras CORRETA.
A) (F) (F) (F)
B) (F) (V) (F)
C) (V) (F) (V)
D) (V) (V) (F)

4. (TJMG – Tabelião de Notas 2005)
Analise estas afirmativas concernentes à classificação dos bens públicos e assinale com V as verdadeiras e com F as falsas:
( ) São considerados bens dominicais os rios, mares, estradas, ruas e praças.
( ) São considerados bens de uso comum do povo os edifícios ou terrenos destinados a serviço ou estabelecimento da Administração Federal, Estadual, Territorial ou Municipal, inclusive os de suas autarquias.
( ) É considerado bem de uso especial o patrimônio das pessoas jurídicas de direito público, como objeto de direito pessoal ou real de cada uma dessas entidades.
Assinale a alternativa que apresenta a seqüência de letras CORRETA.
A) (F) (F) (F)
B) (F) (F) (V)
C) (F) (V) (F)
D) (V) (F) (V)

5. (TJMG – Tabelião de Notas 2005) INCORRETO afirmar que se constitui(em) requisito(s) genérico(s) do instrumento público de escritura:
A) a assinatura das partes e de duas testemunhas, bem como do Tabelião ou Substituto legal, encerrando o ato.
B) a referência ao cumprimento das exigências legais e fiscais inerentes à legitimidade do ato.
C) o nome, nacionalidade, estado civil, profissão, domicílio e residência das partes e demais comparecentes, com a indicação, quando necessário, do regime de bens do casamento, nome do outro cônjuge e filiação.
D) o texto redigido na língua nacional ou devidamente traduzido por Tradutor Público ou pessoa capaz que, a juízo do Tabelião, tenha idoneidade e conhecimento bastantes.

6. (ESAF/ASSISTENTE JURIDICO/99) Se ausentes do Brasil, em serviço público da União, dos Estados ou dos Municípios, retornarem ao país, a prescrição que, contra eles não corria, volta a correr, computando-se o tempo decorrido antes de sua ausência, porque tal ausência era
a) Causa interruptiva da prescrição
b) Caso de prescrição ordinária interrompida
c) Causa suspensiva da prescrição
d) Caso de prescrição longi temporis
e) Causa impeditiva da prescrição

7. (ESAF/AFTN/98) Assinale a opção falsa.
a) Ato jurídico stricto sensu é o que surge como mero pressuposto de efeito jurídico, preordenado pela lei, sem função e natureza de auto-regulamento.
b) Ato material consiste na atuação da vontade que lhe dá existência imediata, porque não se destina ao conhecimento de determinada pessoa, não tendo, portanto, destinatário.
c) A prescrição e a decadência são fatos jurídicos em sentido estrito, classificados, quanto à sua normalidade, em ordinários.
d) Participação consiste numa declaração para ciência ou comunicação a outrem de intenção ou de fato.
e) Fato jurídico stricto sensu é o acontecimento dependente da vontade humana, que produz efeitos jurídicos, criando, modificando ou extinguindo direitos.

8. (ESAF/AFTN/98) O Instituto Nacional do Seguro Social - INSS é
a) pessoa jurídica de direito público interno de administração indireta
b) pessoa jurídica de direito público interno de administração direta
c) associação
pessoa jurídica de direto privado
e) fundação particular

9. (ESAF/ASSISTENTE JURIDICO/99) Assinale a opção falsa.
a) A Lei de Introdução ao Código Civil é parte componente do Código Civil, sendo suas normas aplicáveis apenas ao Direito Civil.
b) A Lei de Introdução ao Código Civil é uma lex legum, ou seja, um conjunto de normas sobre normas.
c) A Lei de Introdução ao Código Civil é também o Estatuto do Direito Internacional Privado.
d) A Lei de Introdução ao Código Civil disciplina o direito intertemporal, para assegurar a certeza, segurança e estabilidade do ordenamento jurídico-positivo, preservando as situações consolidadas em que o interesse individual prevalece.
e) A Lei de Introdução ao Código Civil contém critérios de hermenêutica jurídica.

10 - (ESAF/ASSISTENTE JURIDICO/99) A faz seguro de vida, omitindo moléstia grave, e falece poucos meses depois. A seguradora pleiteia a anulação do negócio por estar configurado o dolo
a) Acidental
b) Negativo
c) Bonus
d) Positivo
e) Incidens

Comentários:
1. Resposta: A.
Os bens móveis, para efeitos legais, encontram-se definidos no art. 83 do Código Civil.
2. Resposta: C.
Bens fungíveis são aqueles que podem ser substituídos por outros do mesmo gênero, qualidade e quantidade. Como exemplo, podemos citar: gado e cereais.
3. Resposta: A.
( F ) Se ambas as partes procedem com dolo, há igualdade na torpeza. Aplica-se ao caso, a regra geral de que ninguém pode alegar a própria torpeza em juízo. Neste sentido, art. 150 do C.C.
( F ) Nos termos do art. 141 do C.C.: "A transmissão errônea da vontade por meios interpostos é anulável nos mesmos casos em que o é a declaração direta".
( F ) Segundo Beviláqua, por temor reverencial, entende-se o receio de desgostar o pai, a mãe ou outras pessoas, a quem se deve obediência e respeito. Nos termos do art. 153 do C.C: "Não se considera coação a ameaça do exercício normal de um direito, nem o simples temor reverencial."
4. Resposta: A.
Nesta questão, há tão-somente uma troca de conceitos. Vide art. 99 do Código Civil.
5. Resposta: A.
Os requisitos genéricos de uma escritura pública encontram-se previstos no art. 215 do C.C., não constando dali (inciso VII) a necessidade de assinatura por duas testemunhas, mas sim dos comparecentes.
6. Resposta: C.
A hipótese da questão encontra-se prevista no art. 198, II. Não olvidar a diferença entre suspensão e interrupção da prescrição.
7. Resposta: E.
Fatos jurídicos stricto sensu são os fatos naturais, isto é, aqueles que independem da vontade do homem e podem acarretar efeitos jurídicos.
8. Resposta: A.
O INSS é uma autarquia, portanto pessoa jurídica de direito público interno, a teor do disposto no art. 41, IV, do C.C., que integra a administração indireta (descentralização).
9. Resposta: A.
A Lei de Introdução ao Código Civil/LICC não é parte integrante do Código Civil, trata-se de norma própria, a saber: Decreto-lei n.º 4.657/42. É aplicável a toda ordenação jurídica, ou seja, apresenta institutos e regras aplicáveis a todos os ramos do Direito.
10. Resposta: B.
Dolo negativo ou omissivo que se caracteriza pela inação maliciosa do agente visando a incutir falsa idéia acerca do seu estado de saúde perante a seguradora.

20 abril, 2006

Direito Administrativo - Exercícios 02

Questões de Direito Administrativo
Lista de Exercícios n° 02 - Regime Jurídico Administrativo


1 (ESAF – AFC – 1997) No âmbito do regime jurídico-administrativo é falso afirmar:
a) é lícito à Administração constituir os privados em obrigações por meio de ato unilateral
b) pela faculdade da autotutela, pode a Administração revogar os seus próprios atos válidos, por manifestação unilateral
c) o princípio da indisponibilidade do interesse público é excepcionalizado na esfera das pessoas exclusivamente administrativas
d) o princípio da obrigatoriedade do desempenho da atividade pública importa no princípio da continuidade do serviço público
e) a exigibilidade do ato administrativo decorre, também, da posição de supremacia da Administração na relação com os particulares.

2 (ESAF – AFC – 1997) A exigência constitucional de provimento por concurso público dos cargos efetivos tem seu fundamento doutrinário básico na princípio da
a) publicidade
b) finalidade
c) legalidade
d) razoabilidade
e) isonomia

3 (ESAF – Técnico do Tesouro Nacional – TTN – 1998) O princípio da continuidade do serviço público acarreta as seguintes conseqüências, exceto:
a) restrições ao direito de greve
b) aplicabilidade da “exceção do contrato não cumprido” contra a Administração, por atrasos superiores a trinta dias
c) possibilidade do instituto da delegação de competência
d) previsão de prazos rígidos para os contratantes com a Administração
e) cláusulas de privilégio para a Administração na execução do contrato administrativo

4 (ESAF – Fiscal do Trabalho – 1998) O contexto de Administração Pública, que a Constituição Federal subordina à observância dos princípios fundamentais de legalidade, impessoalidade, moralidade e publicidade (é):
a) abrange órgãos e entidades dos Três Poderes das áreas federal, estadual, distrital e municipal
b) abrange só os órgãos públicos da estrutura da União, dos Estados e dos Municípios
c) restrito ao âmbito federal
d) restrito aos Poderes Executivos federal, estadual e municipal
e) restrito ao Poder Executivo Federal

5 (ESAF – Analista de Finanças e Controle – AFC/SFC – 2000) O regime jurídico-administrativo abrange diversos princípios. Entre os princípios abaixo, assinale aquele que se vincula à limitação da discricionariedade administrativa.
a) impessoalidade
b) presunção de legitimidade
c) razoabilidade
d) hierarquia
e) segurança jurídica

6 (ESAF – AFC/STN – 2000) A prevalência do interesse público sobre o privado, característica essencial do regime jurídico-administrativo, está presente nas hipóteses abaixo, exceto:
a) desapropriação por interesse social
b) manutenção da equação financeira no contrato administrativo
c) ato de poder de polícia administrativa restritivo de direito
d) remoção de ofício de servidor público
e) encampação de serviço público concedido a particular

7 (ESAF – Tribunal de Contas da União/TCU – 2000) Em relação aos princípios da Administração Pública é correto afirmar, exceto:
a) ao contrário dos particulares, que podem fazer tudo aquilo que a lei não veda, pelo princípio da legalidade, a Administração só pode realizar o que lhe é expressamente autorizado em lei.
b) pelo princípio da finalidade, não se admite outro objetivo para o ato administrativo que não o interesse público.
c) o princípio da publicidade impõe a publicação, em jornais oficiais, de todos os atos da Administração.
d) a conduta ética do administrador deve-se pautar pelo atendimento ao princípio da moralidade
e) o princípio da legalidade impede que a Administração crie direitos de qualquer espécie mediante ato administrativo

8 (ESAF – CVM – 2000) A Administração Pública, a que o legislador constituinte de 1988 dedicou todo um Capítulo, ao tratar da organização do Estado, para submetê-la à observância necessária dos princípios fundamentais da legalidade, impessoalidade, moralidade e publicidade
a) restringe-se ao Poder Executivo Federal.
b) restringe-se aos Poderes Legislativo, Executivo e Judiciário Federais.
c) restringe-se aos Poderes Executivos Federal, Estaduais e Municipais.
d) abrange órgãos e entidades dos Três Poderes da União, dos Estados e dos Municípios.
e) abrange órgãos e entidades federais, estaduais e municipais, com suas subsidiárias, sociedades controladas e concessionárias dos seus serviços públicos.

9 (ESAF – Esp. em Pol. Públicas e Gestão Governamental/MPOG – 2000) A vedação da aplicação retroativa da nova interpretação da norma administrativa ampara-se no princípio da
a) legalidade
b) proporcionalidade
c) segurança jurídica
d) finalidade
e) razoabilidade

10 (ESAF – Prefeitura de Natal/RN – 2001) O ato de remoção de servidor público, de ofício, como forma de punição do mesmo, confronta o seguinte princípio da Administração Pública:
a) legalidade
b) finalidade
c) publicidade
d) razoabilidade
e) ampla defesa

11 (TRE/SC/FAPEU – 2002) A Administração Pública não está apenas proibida de agir contra legem ou extra legem, mas só pode atuar secundum legem. Eis a consagração do princípio:
a) da discricionariedade;
b) da restritividade ou da legalidade restrita;
c) do condicionamento da administração;
d) da moralidade.

12 (ESAF – SEFAZ/PI – 2002) O mais recente princípio constitucional da Administração Pública, introduzido pela Emenda Constitucional no 19/98, é o da:
a) razoabilidade
b) impessoalidade
c) motivação
d) legalidade
e) eficiência

13 (ESAF – AFC/STN – 2002) Em relação ao regime jurídico-administrativo e aos princípios da Administração Pública é verdadeiro afirmar:
a) a atual inaplicabilidade do instituto da arbitragem no âmbito da Administração Pública Brasileira decorre, também, do entendimento de que haveria lesão ao princípio da indisponibilidade do interesse público.
b) não é possível, no ordenamento jurídico brasileiro, a sanção penal em decorrência de ato administrativo que viole, exclusivamente, princípio, ainda que ele não acarrete lesão ao erário ou enriquecimento ilícito do seu autor.
c) macula o princípio da isonomia a exigência, em edital de concurso público, de altura mínima do candidato, para provimento de cargo público inerente à carreira de policial militar.
d) no âmbito do regime jurídico-administrativo, não é licito à Administração Pública alterar unilateralmente relações jurídicas já estabelecidas, constituindo o administrado em obrigações por meio de atos unilaterais.
e) a adoção do princípio da eficiência no texto constitucional, nos termos da Emenda Constitucional nº 19/98, autoriza a prevalência deste princípio em relação ao da legalidade, na busca pela administração pública gerencial.

14 (ESAF – Especialista em Pol. Públicas e Gestão Governamental MPOG – 2002) Em relação ao regime jurídico-administrativo, é falso afirmar:
a) abrange exclusivamente as pessoas jurídicas de direito público.
b) caracteriza-se pela verticalidade e unilateralidade da relação jurídica entre Estado e administrado.
c) ampara a presunção de legitimidade dos atos administrativos.
d) impõe condicionamentos ao exercício do poder discricionário da Administração.
e) aplica-se exclusivamente no âmbito do Poder Executivo.

15 (ESAF Oficial de Chancelaria – MRE – 2002) O sistema do Direito Administrativo tem como conteúdo do seu regime jurídico a consagração do princípio básico da:
a) indisponibilidade dos bens e interesses públicos.
b) supremacia do interesse público sobre o privado.
c) posição de isonomia dos órgãos públicos com os particulares.
d) facultatividade pela Administração do desempenho de atividade pública.
e) imunidade de controle jurisdicional dos seus atos.

19 abril, 2006

Processo no TCM/SP - Exercícios 02


CONTROLE EXTERNO DA GESTÃO PÚBLICA
Processo no Tribunal de Contas do Município de São Paulo


21) Qual o prazo para que o interessado, habilitado no processo, exerça suas prerrogativas processuais?
a) 15 dias;
b) 20 dias;
c) 10 dias;
d) 5 dias;
e) 30 dias.

Fundamento: art. 108, § 5º, do Regimento Interno.

22) As partes para atuarem no processo não prescindem de representação por procurador legalmente habilitado (Certo/Errado).

Fundamento: art. 109 do Regimento Interno.

23) Marque a alternativa incorreta quanto à intervenção processual da Procuradoria da Fazenda Municipal nos processos do Tribunal.
a) A participação, por escrito e oral, da Procuradoria é obrigatória nos processos submetidos à apreciação da Corte, ressalvados os processos relativos à administração interna do Tribunal;
b) A atuação da Procuradoria ocorre após a manifestação dos órgãos técnicos, na fase instrutória do processo, e antes do encaminhamento dos autos à Secretaria Geral;
c) O prazo para a manifestação da Procuradoria será de 10 (dez) dias, sendo que a dilação de prazo por mais 10 (dez) dias improrrogáveis ficará a critério do Conselheiro Relator ou do Juiz Singular;
d) Em caso de urgência, o prazo de exame pela Procuradoria reduz para 48 (quarenta e oito) horas. Podendo, se assim desejar, manifestar-se oralmente em sessão, por 15 (quinze) minutos, improrrogáveis.
e) Quando da juntada de novos documentos pelas partes, após o julgamento da Procuradoria, essa terá vista dos autos por 5 (cinco) dias, para dizer sobre os novos elementos.

Fundamento: artigos 110, 111 e 112, do Regimento Interno.

24) Nos termos do art. 114,
“Antes de pronunciar-se, a Procuradoria poderá requerer ao Presidente ou ao Relator:
I - providências ordinatórias do feito;
II - concessão de prazo razoável, dentro do qual possa obter da Administração Municipal documentos e informações que lhe pareçam indispensáveis à melhor instrução da matéria”.
No caso de indeferimento do requerimento formulado, a Procuradoria poderá interpor recurso. Assinale, abaixo, o recurso próprio.
a) Embargo de declaração;
b) Agravo Regimental;
c) Pedido de Reexame;
d) Recurso Ordinário;
e) Revisão.

Fundamento: art. 114, parágrafo único, do Regimento Interno.

25) Além dos casos previstos em lei, o procurador da Fazenda Municipal, inclusive o respectivo procurador chefe, estará impedido de funcionar nos processos, cujo Relator ou Juiz Singular tenha com ele relações de parentesco até o segundo grau (Certo/Errado).

Fundamento: art. 115 do Regimento Interno.

26) Marque a alternativa incorreta acerca das intimações dos atos processuais:
a) Serão intimados como responsáveis, conforme o caso concreto, o ordenador da despesa ou o dirigente máximo de entidade municipal, sem prejuízo de outros que sejam apontados em qualquer fase do feito;
b) Nos casos de delegação de competência, serão intimadas as autoridades delegante e delegada;
c) Serão intimados os terceiros que tiverem participado do ato ou contrato questionado ou puderem ter sua esfera subjetiva de direitos afetada pela futura decisão do feito;
d) Constarão do ato de intimação todos os dados necessários à perfeita qualificação dos responsáveis;
e) O comparecimento espontâneo do responsável não supre a falta de intimação feita em inobservância aos requisitos previstos no Regimento Interno.

Fundamento: artigos 116 e 117 do Regimento Interno.

27) As intimações poderão ser feitas, exceto:
a) Por publicação no Diário Oficial do Município;
b) Por correio eletrônico;
c) Pessoalmente;
d) Por carta registrada com aviso de recebimento;
e) Por edital.

28) As intimações poderão ser feitas na pessoa do procurador legalmente constituído, inclusive por via postal (Certo/Errado).

Fundamento: art. 118, § 2º, do Regimento Interno.

29) Marque a alternativa incorreta.
a) Os prazos são contínuos, não se interrompendo nos feriados, procedendo-se à sua contagem com a inclusão do dia do começo e exclusão do dia do vencimento;
b) Os prazos começam a correr, na intimação por publicação, a partir do primeiro dia útil após a publicação no Diário Oficial do Município;
c) Os prazos começam a correr, na intimação por Edital, no término do prazo fixado pelo Conselheiro;
d) Se o vencimento ocorrer em feriado ou em dia sem expediente normal no Tribunal, considera-se prorrogado o prazo até o primeiro dia útil subseqüente;
e) A superveniência de recesso do Tribunal suspenderá o curso do prazo, que recomeçará a correr no primeiro dia útil seguinte.

30) A apresentação de alegações de defesa ou de justificativas do ato impugnado será feita no prazo de 15 (quinze) dias, podendo esse ser prorrogado, a juízo do Conselheiro que presidir o feito, por uma única vez e por igual período (Certo/Errado).

Fundamentação: art. 123 do Regimento Interno.

31) São hipóteses de inspeções externas: as solicitadas pelos órgãos técnicos e na omissão do interessado no atendimento de pleito do Tribunal (Certo/Errado).

Fundamentação: art. 127 do Regimento Interno.

32) Em qualquer etapa do processo, mesmo após a inclusão em pauta, é facultada ao interessado a apresentação de documentos comprovantes de fato novo superveniente, com repercussão no mérito do processo, mediante petição escrita e dirigida ao Relator ou Juiz Singular (Certo/Errado).

Fundamentação: art. 128 do Regimento Interno.

33) Marque a alternativa incorreta.
a) As partes, por si ou por seus procuradores, poderão requerer vista do processo, cópia de peças dos autos e juntada de documentos, mediante petição dirigida ao Relator ou Juiz Singular;
b) O pedido de juntada de documento será indeferido, se o respectivo processo já estiver incluído em pauta;
c) Será permitida às partes, por intermédio de seus procuradores, a retirada de processo das dependências do Tribunal, em observância aos princípios do contraditório e da ampla defesa;
d) Serão isentos de recolhimento do custo de cópia do processo, nas suas solicitações, os órgãos ou as entidades da administração pública municipal;
e) Quando se tratar de matéria sigilosa, poderá ser fornecida cópia de processo, julgado ou não, desde que relativo ao órgão ou entidade requerente, que comprove, de forma objetiva, a necessidade das informações para a defesa dos seus interesses.

Fundamentação: artigos 129, 130 e 131, do Regimento Interno.

34) Marque a alternativa incorreta.
a) O Presidente do Tribunal expedirá certidões e prestará informações para defesa de direitos individuais e esclarecimentos de interesse particular, coletivo ou geral, desde que solicitadas por requerimento escrito e fundamentado, observados os limites constitucionais e ressalvada a matéria sigilosa, assim definida em lei;
b) As certidões deverão ser fornecidas no prazo máximo de 15 (quinze) dias, a contar da data da entrada do pedido;
c) O requerente será intimado do deferimento ou do indeferimento do pedido, por meio de publicação do despacho respectivo no Diário Oficial do Estado de São Paulo;
d) As certidões e informações ficarão à disposição do requerente pelo prazo máximo de 30 (trinta) dias, contados a partir da publicação referida no parágrafo anterior, após o que serão arquivadas;
e) Será indeferido liminarmente o pedido de informações ou de certidão que não preencher os requisitos estabelecidos no Regimento Interno.

Fundamentação: artigos 132, 133 e 134, do Regimento Interno.

35) Marque a alternativa incorreta.
a) As manifestações terminativas do Tribunal serão procedidas por meio de decisões ou de acórdãos. Sendo aquelas proferidas por Juiz Singular ou Câmara, e essas, por intermédio do Tribunal Pleno;
b) As decisões interlocutórias não são terminativas, como é o caso da negativa de recurso pelo Conselheiro Relator;
c) Dentre outras partes componentes, a decisão terminativa e o acórdão, precedidos de emenda, compreenderão: o relatório, a fundamentação e o decisório;
d) As decisões e acórdãos transitados em julgado serão denominados decisões interlocutórias;
e) Vencido o Relator, no todo ou em parte, o Presidente designará Conselheiro da corrente vencedora para redigir a decisão ou acórdão, o qual assumirá, a partir de então, a condição de Relator do feito.

Fundamentação: artigos 135, 136, do Regimento Interno.

36) São recursos cabíveis, nos termos do Regimento Interno do Tribunal, exceto:
a) Embargos de declaração;
b) Recurso especial;
c) Revisão;
d) Agravo regimental;
e) Pedido de reexame.

Fundamentação: art. 137 do Regimento Interno.

37) O prazo para recorrer, contado da intimação da decisão, será de:
a) 15 dias, em qualquer caso;
b) 15 dias, em qualquer caso, excetuados o recurso de revisão, o agravo regimental;
c) 15 dias, em qualquer caso, excetuados o recurso de revisão, o agravo regimental e pedido de reexame;
d) 30 dias, conforme o caso, excetuados o recurso de revisão, o agravo regimental e pedido de reexame;
e) 30 dias, em qualquer caso, excetuados o recurso de revisão, o agravo regimental e pedido de reexame.

Fundamentação: art. 138 do Regimento Interno.

38) Os recursos serão interpostos por meio de petição escrita ou oral, reduzida a termo, contendo a indicação dos fatos e fundamentos jurídicos que os embasam e o pedido de nova decisão (Certo/Errado).

Fundamento: art. 139 do Regimento Interno.

39) Nos termos do art. 140, do Regimento Interno, o Relator poderá indeferir, liminarmente, o seguimento do recurso, quando não atendido qualquer dos pressupostos de admissibilidade. Assinale o pressuposto não previsto Regimentalmente.
a) Observância de formalidade, ainda que não-essencial, prevista no Regimento;
b) Interesse de recorrer;
c) Tempestividade;
d) Inexistência de fato impeditivo do direito de recorrer;
e) Legitimidade para recorrer.

40) Do indeferimento do seguimento do recurso, caberá:
a) Agravo regimental, no prazo de 5 (cinco) dias, a ser decidido pelo Tribunal Pleno;
b) Agravo regimental, no prazo de 5 (cinco) dias, a ser decidido pelo Conselheiro Relator ou Juiz Singular, conforme o caso;
c) Embargos de declaração, no prazo de 10 (dez) dias, a ser decidido pelo Conselheiro Relator ou Juiz singular;
d) Pedido de Reexame, no prazo de 15 (quinze) dias, a ser decidido pelo Conselheiro Relator ou Juiz singular;
e) Revisão, no prazo de 5 (cinco) dias, a ser decidido pelo Conselheiro Relator ou Juiz singular.

Fundamentação: art. 140 do Regimento Interno.

41) O indeferimento liminar, ou o não conhecimento do recurso, não interrompe, em qualquer caso, o prazo para a interposição de outros recursos (Certo/Errado).

Fundamento: artigo 140, c/c art. 145, do Regimento Interno.

42) Marque a alternativa incorreta.
a) O recurso será recebido nos efeitos devolutivo e suspensivo;
b) Os recursos ordinários, de agravo regimental e de revisão, sempre que possível, serão processados pelo Relator que, nessa qualidade, funcionou no feito original;
c) Têm legitimidade para recorrer as partes do processo, o terceiro interessado e a Procuradoria da Fazenda Municipal;
d) O recorrente poderá desistir do recurso a qualquer tempo, sem necessidade de anuência dos demais integrantes do processo;
e) A Procuradoria da Fazenda Municipal não tem legitimidade para intervir e recorrer nos processos relativos à administração interna do Tribunal.

Fundamentação: artigos 141 e 142, do Regimento Interno.

43) Marque a alternativa incorreta.
a) Cabem embargos de declaração, quando a decisão terminativa ou acórdão apresentar falta de clareza nos seus termos, por obscuridade, contradição ou omissão;
b) Os embargos serão opostos no prazo de 15 (quinze) dias, contados da intimação;
c) Os embargos de declaração serão decididos pelo Juiz Singular ou Relator, conforme o caso;
d) A oposição de embargos de declaração interrompe, em todo caso, os prazos para a interposição de outro recurso, mesmo quando indeferidos ou não conhecidos;
e) A decisão que der provimento aos embargos de declaração integrará a decisão embargada, considerando-se como texto único do julgado o resultante dessa integração.

Fundamentação: artigos 144 a 146 do Regimento Interno.

44) Marque a alternativa incorreta.
a) Das decisões terminativas proferidas por Juiz Singular, ou pela Câmara, caberá recurso ordinário ao Tribunal Pleno;
b) Caberá ainda recurso ordinário ao próprio Tribunal Pleno, de acórdão por este prolatado que estiverem em conflito manifesto com outro acórdão, proferido anteriormente, em idêntica questão de direito;
c) Não cabe recurso ordinário, em qualquer caso, contra acórdão proferido pelo Tribunal Pleno, em grau de recurso ordinário ou de recurso "ex officio", nos casos de competência originária do Juiz Singular ou da Câmara;
d) O recurso ordinário deverá ser interposto dentro do prazo de 15 (quinze) dias, contados da intimação do acórdão ou da decisão recorrida, por meio de petição, devidamente fundamentada, dirigida ao Presidente do Tribunal;
e) É cabível o recurso ordinário de divergência, desde que cumpridas as formalidades essenciais do Regimento Interno.

Fundamentação: art. 147 do Regimento Interno.

45) Marque a alternativa incorreta.
a) As decisões terminativas e os acórdãos transitados em julgado poderão ser revistos pelo Tribunal Pleno;
b) A revisão será requerida ao Presidente do Tribunal dentro do prazo de 5 (cinco) anos, contados do trânsito em julgado da decisão ou acórdão;
c) Constitui formalidade essencial da revisão, requerida com base no inciso III, a indicação expressa do texto legal violado, com sua transcrição integral;
d) O Tribunal poderá proceder à revisão de julgado, por iniciativa de qualquer de seus Conselheiros e da Procuradoria da Fazenda Municipal, nos casos previstos na opção seguinte;
e) São pressupostos para o cabimento da revisão: erro de cálculo ou documentos falsos; ocorrência de fatos novos com eficácia sobre a prova produzida; violação de disposição literal de lei.

Fundamento: artigos 148 e 149 do Regimento Interno.

46) Marque a alternativa incorreta.
a) Caberá agravo regimental, dentro do prazo de 15 (quinze) dias, das decisões interlocutórias;
b) Recebido o recurso de agravo regimental, o prolator da decisão agravada poderá, dentro de 05 (cinco) dias, em juízo de retratação, reformar a decisão proferida, ou submeter o agravo ao julgamento do Plenário na sessão subseqüente, computando-se também o seu voto;
c) O julgamento do agravo regimental terá precedência sobre o do recurso ordinário interposto no mesmo processo, salvo se for retido;
d) O agravo regimental retido será apreciado como matéria preliminar, por ocasião do julgamento do recurso ordinário eventualmente interposto;
e) O indeferimento liminar, ou o não conhecimento do recurso ordinário interposto, tornará prejudicada a apreciação da matéria objeto do agravo regimental retido;

Fundamentação: art. 151 do Regimento Interno.

47) Cabe pedido de reexame, apresentado pelo próprio consulente, do acórdão que veicular parecer do Tribunal em resposta à consulta formulada, no prazo de 30 (trinta) dias, contados da data da sua publicação, desde que alegada a necessidade de explicações complementares, a serem apresentadas pelo recorrente, nos termos do artigo 30, § 1º, da Lei Orgânica do Tribunal de Contas do Município de São Paulo (Certo/Errado).

Fundamentação: artigo 152 do Regimento Interno.